
Wij zijn er om u op zowel fiscaal, financieel als juridisch vlak professioneel te adviseren. Blijf op de hoogte en schrijf u in op onze nieuwsbrief.
Terug naar overzicht
Bedrijfswagen in België of een buurland? Zo verschilt het belastbare voordeel
Wanneer een werknemer zijn bedrijfswagen ook privé mag gebruiken, ontstaat er een belastbaar voordeel. De berekening daarvan verschilt echter sterk van land tot land. We vergelijken de belangrijkste regels voor 2026 in België, Nederland, Frankrijk en Duitsland, met bijzondere aandacht voor elektrische wagens.
Let op: voor de werkgever heeft een leasewagen mogelijk nog andere financiële gevolgen. Zo zijn autokosten en brandstof vaak slechts beperkt aftrekbaar voor de vennootschap, net als de btw die erop betaald wordt. Die aspecten vallen buiten het bestek van deze bijdrage.
Korte samenvatting Dezelfde bedrijfswagen kan in de vier landen tot een sterk verschillend belastbaar voordeel leiden. Elektrische wagens worden doorgaans gunstiger behandeld, maar de omvang en de voorwaarden van dat voordeel verschillen per land. Voor werknemers zijn vooral de catalogusprijs, de datum van eerste toelating of terbeschikkingstelling, de woon-werkafstand en de brandstofregeling bepalend.
België
Berekening van het belastbare voordeel
België beschouwt elk gebruik van de bedrijfswagen dat niet strikt beroepsmatig is als privégebruik. Zodra een werknemer de wagen privé gebruikt, ontstaat een belastbaar voordeel. In België hangt het belastbare voordeel af van de cataloguswaarde, de CO₂-uitstoot en de leeftijd van de wagen. Of de werkgever ook voor privéverplaatsingen de brandstof betaalt, heeft geen invloed op het bedrag van het voordeel.
De jaarformule voor het voordeel is:
cataloguswaarde inclusief opties en werkelijk betaalde btw × leeftijdspercentage × CO₂-percentage × 6/7.
Kortingen worden niet in mindering gebracht van de cataloguswaarde. Voor 2026 geldt bovendien een minimumvoordeel van € 1.690 per jaar.
De basis voor de CO₂-percentage bedraagt 5,5% bij de referentie-uitstoot voor 2026: 70 g/km voor benzine, lpg en aardgas en 58 g/km voor diesel. Voor elke gram boven of onder deze referentiewaarde stijgt of daalt het percentage met 0,1 procentpunt. Het percentage bedraagt minimaal 4% en maximaal 18%. Voor elektrische wagens geldt daardoor 4%.
De cataloguswaarde die als berekeningsbasis dient, daalt jaarlijks met 6% vanaf de eerste inschrijving, tot minimaal 70% vanaf het zesde jaar.
Woon-werkverkeer
Bij woon-werkverkeer kan onder voorwaarden een geïndexeerde vrijstelling gelden wanneer de werknemer de forfaitaire beroepskosten aftrekt. In de tabel gebruiken we illustratief € 500 per jaar.
Overige (para)fiscale gevolgen
Op het voordeel zijn geen gewone werknemers- of werkgeversbijdragen verschuldigd. De werkgever betaalt wel een CO₂-solidariteitsbijdrage. Voor een elektrische wagen bedraagt die in 2026 € 42,34 per maand.
Daarnaast moet de werkgever 17% van het voordeel opnemen als verworpen uitgave. Dat percentage stijgt tot 40% wanneer de werkgever ook de brandstofkosten voor privégebruik draagt.
Duitsland
Berekening van het belastbare voordeel
Ook in Duitsland geldt dat elke verplaatsing die niet strikt zakelijk is, als privéverplaatsing geldt, inclusief het woon-werkverkeer. Omwille van dat privégebruik ontstaat een belastbaar voordeel in hoofde van de werknemer. Dat wordt meestal forfaitair berekend op 1% van de bruto catalogusprijs per maand. Een waardering op basis van de werkelijke kosten en privékilometers is mogelijk, maar administratief zwaarder en ongebruikelijk.
Het voordeel is onderworpen aan loonbelasting en sociale bijdragen. Een eigen bijdrage van de werknemer vermindert het belastbare bedrag. De betaling van privébrandstof door de werkgever verandert de forfaitaire waardering niet.
Ook voor een tweedehandswagen blijft de bruto catalogusprijs bij eerste toelating bepalend. Er is dus geen leeftijdskorting.
Elke begonnen maand telt volledig mee, ook wanneer de wagen pas op het einde van die maand ter beschikking wordt gesteld.
Korting voor elektrische en plug-inhybride voertuigen
Elektrische en bepaalde plug-inhybride wagens krijgen een verlaagde waarderingsbasis, afhankelijk van hun prijs, uitstoot, elektrische autonomie en datum van aanschaf of leasing.
Voor een zuiver elektrische wagen die vanaf 1 juli 2025 wordt aangeschaft of geleased, geldt doorgaans 50% van de catalogusprijs als waarderingsbasis. Bedraagt de catalogusprijs maximaal € 100.000, dan wordt slechts 25% in aanmerking genomen. Het maandelijkse forfait bedraagt in dat geval effectief 0,25% van de catalogusprijs.
Voor plug-inhybrides aangeschaft of geleased vanaf 2025, bedraagt de waarderingsbasis 50% als de CO₂-uitstoot maximaal 50 g/km bedraagt of de elektrische actieradius minstens 80 kilometer is.
Woon-werkverkeer
Voor woon-werkverkeer wordt het maandelijkse voordeel doorgaans verhoogd met 0,03% van de catalogusprijs per kilometer (enkele rit). Bij minder dan 15 ritdagen per maand kan 0,002% per effectieve rit worden gebruikt. De werknemer moet deze ritten dan wel registreren.
Frankrijk
Berekening van het belastbare voordeel
Ook in Frankrijk leidt het privégebruik van een bedrijfswagen tot een belastbaar voordeel. Dat voordeel kan worden berekend op basis van de werkelijke kosten, maar werkgevers kiezen meestal voor de forfaitaire methode. Het voordeel is onderworpen aan inkomstenbelasting en sociale bijdragen.
De forfaitaire waardering verschilt naargelang de werkgever de wagen heeft aangekocht of geleased. De percentages hieronder gelden voor voertuigen die vanaf 1 februari 2025 ter beschikking worden gesteld. Voor oudere situaties kunnen vroegere tarieven blijven gelden. Bij leasing is het voordeel begrensd tot deze ‘aankoopmethode’.
Bij aangekochte wagens zijn de leeftijd en de vergoeding van privébrandstof bepalend:
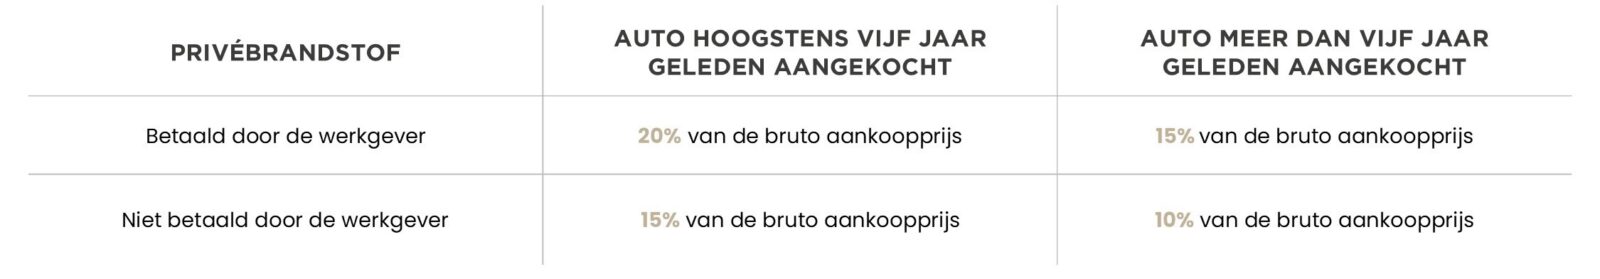
Bij huur of leasing bedraagt het voordeel 50% van de totale jaarlijkse kost. Als de werkgever privébrandstof betaalt, dan worden die kosten toegevoegd of kan er als alternatief 67% van de totale kost inclusief brandstof worden toegepast. Het voordeel is in beide gevallen begrensd tot het bedrag dat volgens de waarderingsregels voor een aangekochte wagen zou gelden (‘aankoopmethode’).
Korting voor elektrische en plug-inhybride voertuigen
Voor een elektrische wagen die vanaf 1 februari 2025 ter beschikking wordt gesteld en die aan de minimale Franse milieuscore voldoet, wordt het forfaitair berekende voordeel met 70% verminderd. Die vermindering is beperkt tot een geïndexeerd maximumbedrag.
Bij een berekening op basis van de werkelijke kosten geldt een vermindering van 50%, met een lager maximumbedrag.
Laadkosten die de werkgever voor privégebruik draagt, vormen geen bijkomend voordeel. Voor fossiele brandstof ligt dat anders.
Woon-werkverkeer
Woon-werkverkeer veroorzaakt geen afzonderlijk bijkomend voordeel.
Nederland
Berekening van het belastbare voordeel
In Nederland heet het belastbare voordeel de bijtelling. Die wordt berekend op de cataloguswaarde inclusief BPM (Belasting van Personenauto’s en Motorrijwielen). In vergelijking met de andere landen valt de bijtelling doorgaans relatief hoog uit.
Voor een wagen met eerste toelating in 2026 bedraagt de standaardbijtelling 22% van de cataloguswaarde. Voor een wagen ouder dan 16 jaar geldt 35% van de waarde in het economisch verkeer.
Rijdt de werknemer aantoonbaar niet meer dan 500 privékilometers per kalenderjaar, dan is geen bijtelling verschuldigd. Woon-werkverkeer wordt daarbij als zakelijk verkeer beschouwd.
De bijtelling wordt via de loonheffing belast. Een eigen bijdrage voor privégebruik kan het bedrag verminderen.
Korting voor elektrische en plug-inhybride voertuigen
Voor een volledig elektrische wagen met eerste toelating in 2026 geldt 18% over de eerste € 30.000 van de cataloguswaarde en 22% over het gedeelte daarboven. Het verlaagde percentage geldt gedurende 60 maanden. Na afloop van die periode wordt het toepasselijke tarief opnieuw vastgesteld.
Woon-werkverkeer
Woon-werkverkeer met de bedrijfswagen geldt als een zakelijke verplaatsing en veroorzaakt geen afzonderlijke bijtelling.
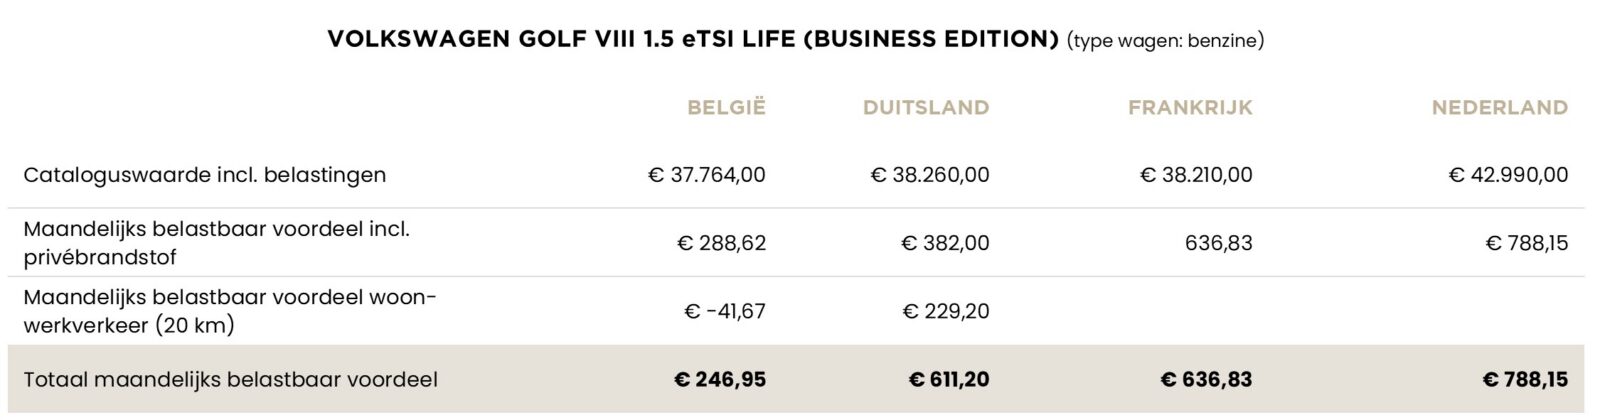
Vergelijking in cijfers
Aannames: de tabellen tonen de bruto belastbare voordelen voor 2026 en niet de netto belastingkost voor de werknemer. We gaan uit van een nieuwe wagen die het volledige jaar ter beschikking staat van de werknemer, zonder eigen bijdrage en met een woon-werkafstand van 20 km.
- België: minimum belastbaar voordeel en illustratieve vrijstelling van € 500.
- Duitsland: forfaitaire methode en minstens 15 woon-werkdagen per maand.
- Frankrijk: aangekochte wagen jonger dan vijf jaar, ter beschikking vanaf 1 februari 2025; de elektrische wagen voldoet aan de milieuscore.
- Nederland: eerste toelating in 2026, meer dan 500 privékilometers en toepassing van de 60-maandenregeling.

Geschreven door Sven Fabre.